

فهرست مطالب۴۲ عنوان
پاسخ سریع
ROI بیزینس کوچینگ میزان بازده خالص منافع مالی قابل انتساب به کوچینگ را نسبت به کل هزینههای همکاری نشان میدهد. برای محاسبه آن باید وضعیت اولیه ثبت شود، تغییر شاخصهای مرتبط سنجیده شود و سهم تبلیغات، بازار و سایر عوامل تا جای ممکن جدا شود. بهبود مدیریت یا رضایت از جلسات بهتنهایی ثابت نمیکند هزینه همکاری جبران شده است.
نکات کلیدی در مورد: roi بیزینس کوچینگ
- برای بسیاری از کسبوکارهای کوچک و متوسط، انتخاب یک شاخص اصلی نتیجه، دو شاخص رفتاری و یک شاخص کنترلی از ایجاد داشبوردی شلوغ کاربردیتر است.
- اختلاف ۳ واحد درصدی رشد نرخ تبدیل دو تیم فقط با فرضهای مقایسه معتبر، بهویژه مشابه بودن روندهای مورد انتظار بدون کوچینگ، میتواند نشانه اثر مداخله باشد.
- هزینه واقعی برنامه علاوه بر حقالزحمه کوچ، شامل زمان کاری مدیر و کارکنان، ارزیابی، پشتیبانی و هزینه اجرای اقدامات مرتبط است.
- کاهش زمان درگیری اجرایی مدیرعامل از ۳۰ به ۱۸ ساعت در هفته، در صورت حفظ کیفیت عملکرد نشانه بهبود تفویض اختیار است، اما خودکار صرفهجویی مالی محسوب نمیشود.
- بازه پیشنهادی پایش رفتار هفتههای ۲ تا ۶ و بررسی نتایج مالی ماههای ۳ تا ۶ است، اما این زمانبندی میانگین اثباتشده یا تضمین نتیجه نیست.
این مقاله به چه سوالات و چالشهای مهمی جواب میدهد؟
آیا بدون داده تاریخی معتبر میتوان بازده دوره گذشته را دقیق اعلام کرد؟
آیا بازده دوبرابری همیشه به معنای ROI دویست درصدی است؟
آیا مقایسه عملکرد با دوره مشابه سال گذشته برای اثبات سهم کوچینگ کافی است؟
چرا محاسبه بازده در کسبوکاری با تعداد معاملات کم ممکن است ناپایدار باشد؟
چه شواهدی میتواند ادامه محدود همکاری را پیش از مشخص شدن منفعت مالی توجیه کند؟
فرض کنید چند ماه است با یک بیزینس کوچ همکاری میکنید. جلسات مفید بودهاند، در تصمیمگیری اطمینان بیشتری دارید و مدیریت تیم هم برایتان آسانتر شده است. اما هنگام تمدید قرارداد، هنوز یک پرسش بیپاسخ دارید. این همکاری چه ارزشی برای کسبوکارتان ایجاد کرده است؟
برای سنجش ROI بیزینس کوچینگ باید تغییر رفتار مدیر، نتیجه عملکرد کسبوکار و ارزش مالی آن بخش از نتایج را که میتوان به کوچینگ نسبت داد، جداگانه بررسی کنید. افزایش انگیزه یا رضایت از جلسات، بهتنهایی اثبات نمیکند هزینه همکاری برگشته است.
برای محاسبه ROI بیزینس کوچینگ ابتدا وضعیت کسبوکار را پیش از همکاری ثبت کنید، شاخصهای مرتبط با مسیله اصلی را انتخاب کنید و نتایج را در دورههای قابل مقایسه بسنجید. سپس اثر تبلیغات، وضعیت بازار و سایر تغییرات را تا جای ممکن جدا کنید و منافع مالی قابل انتساب را با تمام هزینهها مقایسه کنید.
ROI = ((منافع مالی قابل انتساب − کل هزینهها) ÷ کل هزینهها) × ۱۰۰
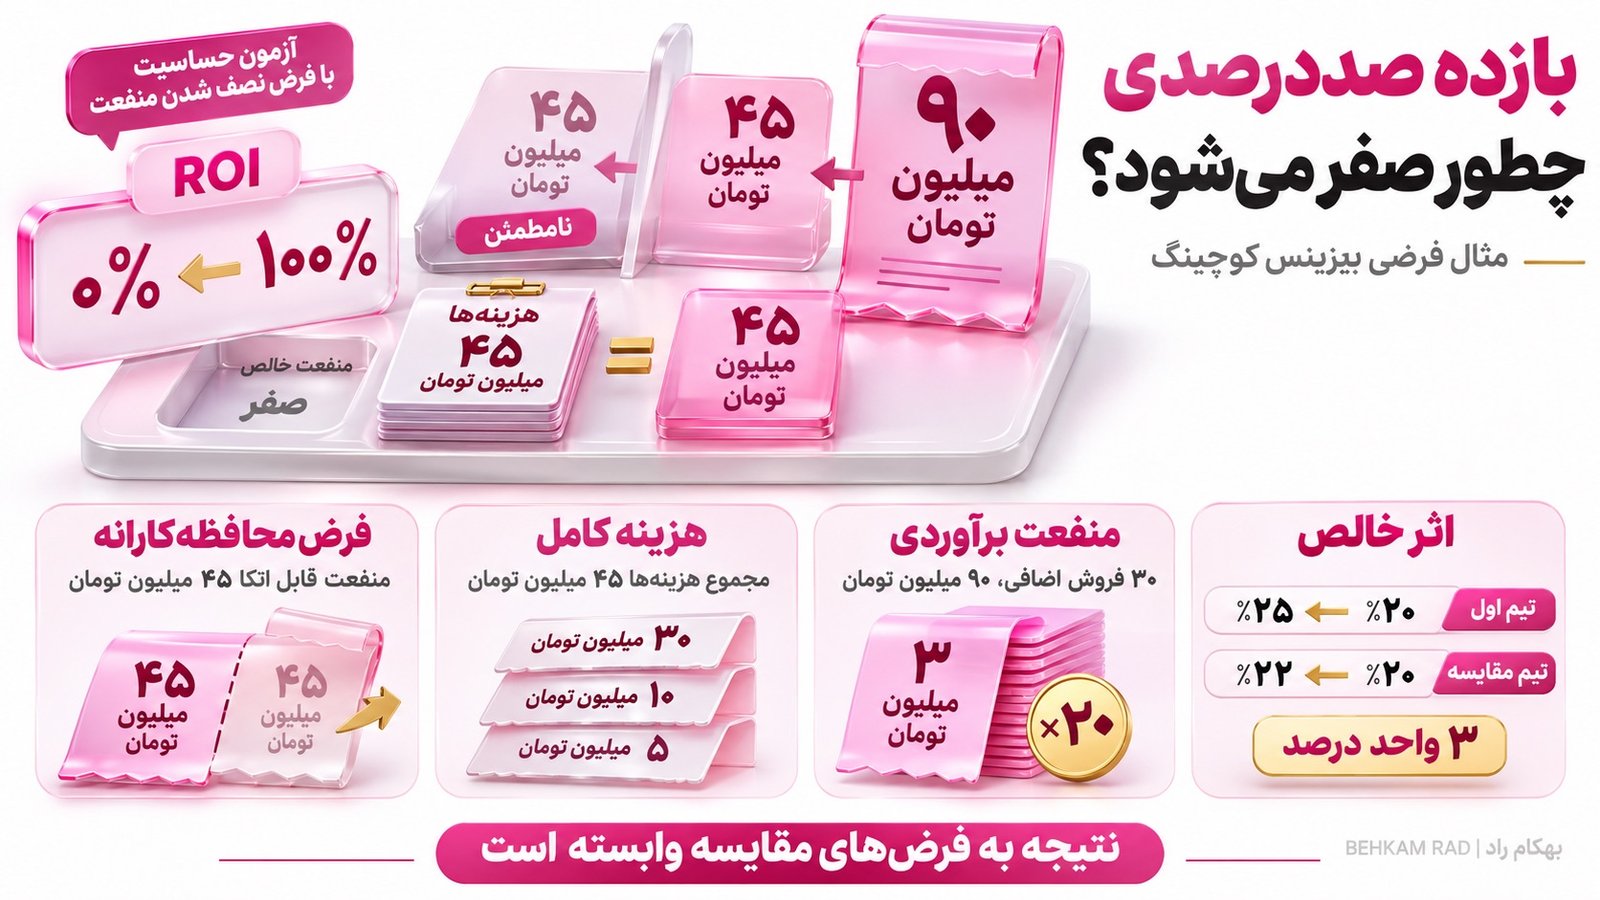
اگر منفعت قابل دفاع ۹۰ میلیون تومان و مجموع هزینهها ۴۵ میلیون تومان باشد، ROI بیزینس کوچینگ برابر با ۱۰۰ درصد خواهد بود. یعنی علاوه بر جبران هزینه، ۴۵ میلیون تومان منفعت خالص ایجاد شده است. البته فقط در صورتی که منفعت ۹۰ میلیون تومانی درست محاسبه شده باشد و سهم عوامل دیگر در آن نادیده گرفته نشود.
اثربخشی مدیریتی با ROI بیزینس کوچینگ یکی نیست. ممکن است شیوه رهبری شما بهتر شده باشد، اما هنوز نتوانید اثر آن را بر سود نشان دهید. برعکس، رشد فروش نیز ثابت نمیکند کوچینگ باعث آن شده است. یک فراتحلیل در سال ۲۰۲۳ از آثار مثبت کوچینگ در محیط کار پشتیبانی میکند، اما برای نتیجهگیری درباره بازده اقتصادی سازمانها به شواهد بیشتری نیاز است.
در ادامه، از انتخاب شاخص تا تشخیص سهم کوچینگ و محاسبه هزینهها پیش میرویم تا درباره ادامه یا تغییر همکاری تصمیم بگیرید.
تفاوت اثربخشی کوچینگ با ROI بیزینس کوچینگ چیست؟
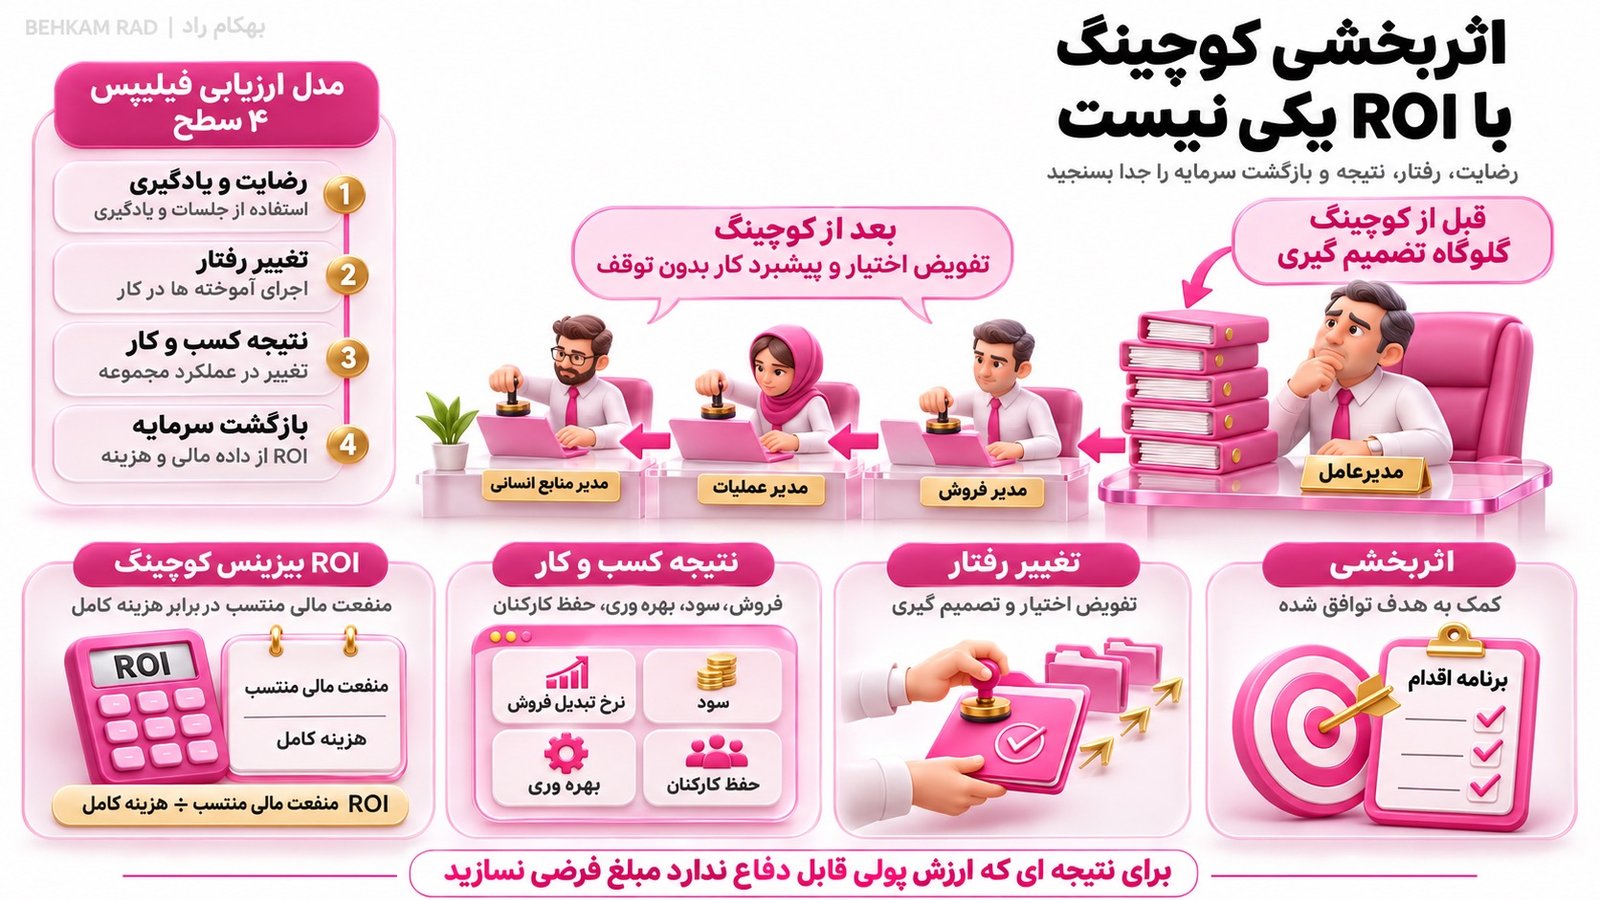
عبارت «اثربخشی ROI بیزینس کوچینگ» دو سنجش متفاوت را کنار هم میآورد. اثربخشی نشان میدهد کوچینگ تا چه اندازه به هدف توافقشده کمک کرده است. در مقابل، ROI بیزینس کوچینگ نشان میدهد منفعت مالی قابل انتساب به این همکاری در برابر هزینههای آن چقدر بوده است.
فرض کنید پیش از همکاری تمام تصمیمهای روزمره باید از شما عبور میکرد. بعد از جلسات، مدیران میانی مسیولیت بیشتری گرفتهاند و کارها بدون تایید دایمی شما پیش میروند. اگر هدف کاهش وابستگی مجموعه به مدیرعامل بوده، این یک تغییر مرتبط و قابل بررسی است. اما برای محاسبه ROI بیزینس کوچینگ باید معلوم شود این تغییر چه منفعت اقتصادی قابلاندازهگیری ایجاد کرده است.
در ارزیابی چندسطحی فیلیپس، رضایت و یادگیری، تغییر رفتار، نتیجه کسبوکار و بازگشت سرمایه جداگانه سنجیده میشوند. همین تفکیک مانع میشود نتیجه خوب در یک سطح را به جای موفقیت در همه سطوح گزارش کنید.
| سطح ارزیابی | چه چیزی بررسی میشود؟ | نمونه شاهد |
|---|---|---|
| رضایت و یادگیری | آیا مدیر از جلسات استفاده کرده و مهارت تازهای آموخته است؟ | ارزیابی جلسات و میزان یادگیری |
| تغییر رفتار | آیا آموختهها در محیط کار اجرا میشوند؟ | تفویض اختیار، بازخورد دادن و اجرای تصمیمها |
| نتیجه کسبوکار | آیا عملکرد مجموعه تغییر کرده است؟ | نرخ تبدیل فروش، سود، بهرهوری و حفظ کارکنان |
| بازگشت سرمایه | منفعت مالی منتسب به کوچینگ نسبت به هزینه چقدر است؟ | محاسبه ROI بیزینس کوچینگ از دادههای مالی و هزینههای کامل |
در شروع همکاری، تغییر رفتار میتواند نشانه پیشرفت باشد. اما اگر هدف اصلی افزایش سود بوده و دوره توافقشده پایان یافته است، رضایت از جلسات پاسخ کافی برای تمدید قرارداد نیست. دستاوردهای رفتاری، عملیاتی و مالی را جدا گزارش کنید و برای نتیجهای که ارزش پولی قابل دفاع ندارد، مبلغ فرضی نسازید.
۷ شاخص برای سنجش اثربخشی و ROI بیزینس کوچینگ
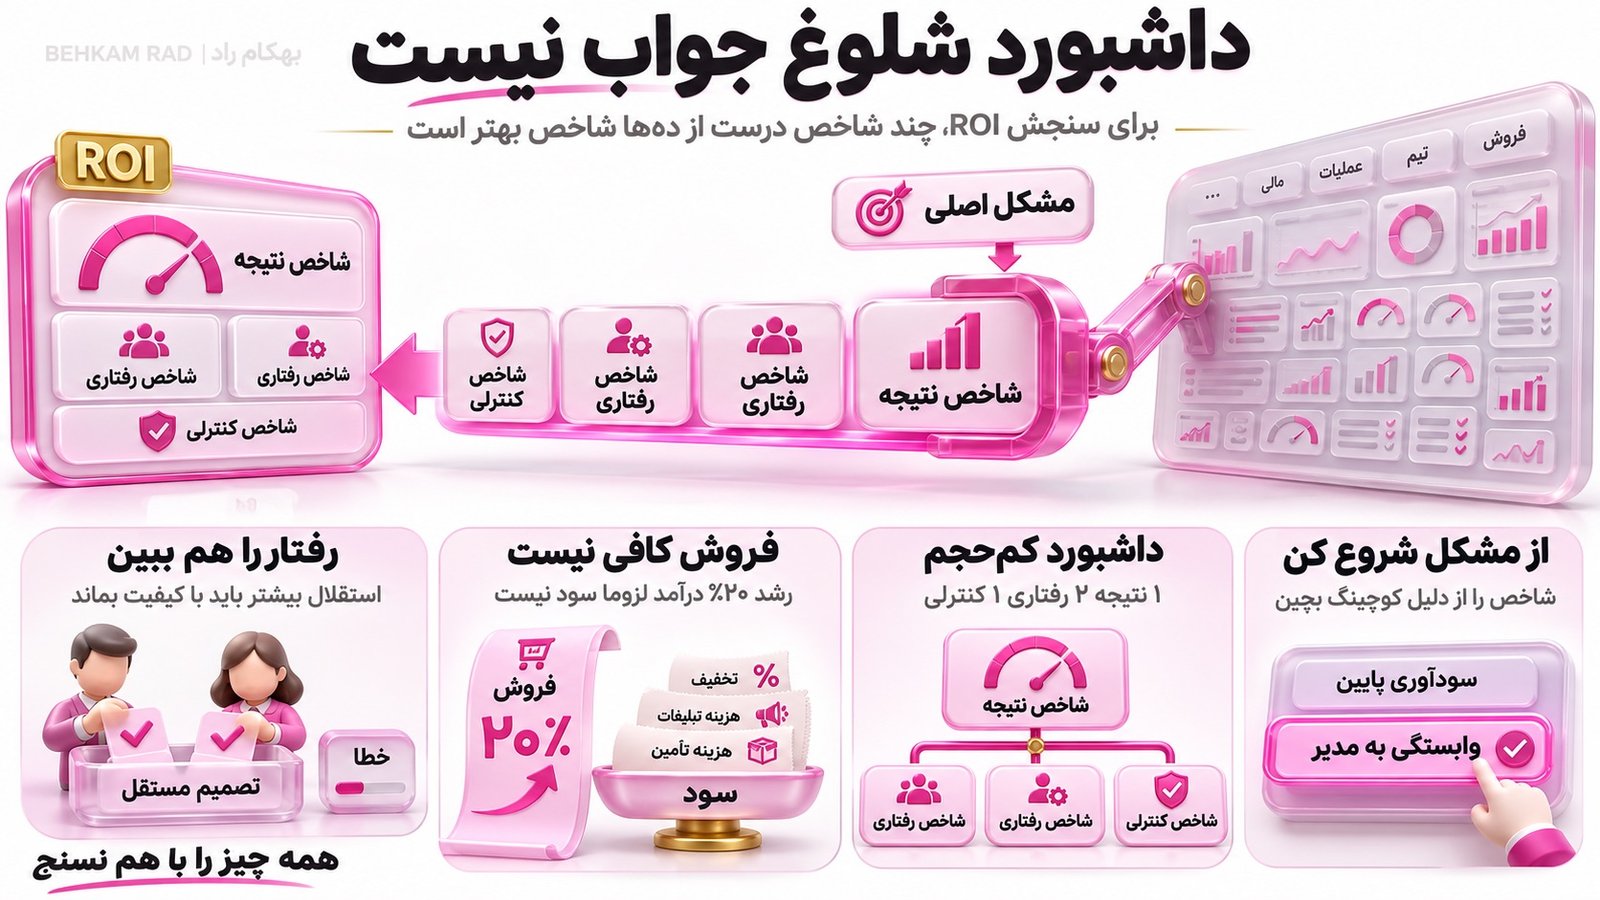
شاخص های ارزیابی بیزینس کوچینگ باید از مشکلی انتخاب شوند که به خاطر آن سراغ کوچ رفتهاید. اگر سودآوری پایین است، انگیزه بیشتر کارکنان نباید تنها معیار موفقیت باشد. اگر مسیله وابستگی به مدیرعامل است، رشد فروش به تنهایی نشان نمیدهد این وابستگی کمتر شده است.
برای ارزیابی ROI بیزینس کوچینگ، ابتدا یک شاخص اصلی نتیجه را مشخص کنید و بعد سراغ شاخصهای رفتاری و کنترلی بروید. جدول زیر هفت حوزه قابل بررسی را نشان میدهد.
| حوزه | شاخص قابلاندازهگیری | منبع داده |
|---|---|---|
| فروش | نرخ تبدیل سرنخ به مشتری، متوسط ارزش سفارش، طول چرخه فروش | CRM و گزارش فروش |
| سودآوری | سود عملیاتی، حاشیه مشارکت، هزینههای قابل کنترل | گزارش مالی و حسابداری |
| بهرهوری | خروجی قابل قبول به ازای ساعت کار، دوبارهکاری | گزارش عملیات و پروژهها |
| عملکرد کارکنان | تحقق اهداف شغلی، کیفیت تحویل، ترک خدمت | ارزیابی عملکرد و منابع انسانی |
| رهبری مدیر | کیفیت بازخورد، تفویض اختیار، حل تعارض | ارزیابی ۳۶۰ درجه و مشاهده رفتار |
| تصمیمگیری | زمان تصمیم تا اجرا، تصمیمهای معطل، اصلاح تصمیمها | صورتجلسات و دفتر ثبت تصمیم |
| وابستگی به مدیر | ساعت حضور مدیر در عملیات، تاییدهای ضروری، تصمیمهای مستقل تیم | تقویم کاری و گزارش فرایندها |
لازم نیست همه موارد را با هم بسنجید. برای بسیاری از کسبوکارهای کوچک و متوسط، یک شاخص اصلی نتیجه، دو شاخص رفتاری و یک شاخص کنترلی از یک داشبورد شلوغ کاربردیتر است. انتخاب درست به تصمیمی بستگی دارد که قرار است در پایان دوره بگیرید.
شاخصهای مالی چه چیزی را نشان میدهند؟
در اندازه گیری تاثیر بیزینس کوچینگ بر فروش، رشد درآمد را با رشد سود اشتباه نگیرید. فرض کنید فروش ۲۰ درصد بیشتر شده، اما تخفیفها، هزینه تبلیغات و هزینه تامین کالا هم بالا رفتهاند. ممکن است درآمد رشد کرده باشد، ولی سود واقعی تغییر چندانی نکرده باشد.
برای سنجش ROI بیزینس کوچینگ، در کنار فروش، حاشیه مشارکت یا سود پس از کسر هزینههای متغیر مرتبط را ببینید. اگر هدف اصلاح مدیریت فروش بوده، نرخ تبدیل سرنخهای همکیفیت نیز مهم است. این نرخ کمک میکند تفاوت عملکرد بهتر تیم را با ورود تعداد بیشتری سرنخ فروش به کمک تبلیغات بررسی کنید.
شاخصهای رفتاری چه چیزی را نشان میدهند؟
شاخص رفتاری نشان میدهد روش اداره کسبوکار تغییر کرده است یا فقط احساس شما نسبت به مدیریت بهتر شده است. اگر قبلا کارکنان برای تصمیمهای روزمره سراغتان میآمدند، پس از کوچینگ تعداد تصمیمهای مستقل، کیفیت آنها و موارد ارجاع دوباره را بررسی کنید.
در سنجش ROI بیزینس کوچینگ نباید کاهش دخالت مدیر را خودکار معادل نتیجه مالی بدانید. اگر تصمیمهای مستقل بیشتر شوند ولی خطاهای تیم هم افزایش یابد، کیفیت عملکرد نیاز به بررسی دارد. نظر خودتان را با مشاهده کارکنان و ارزیابی ۳۶۰ درجه مقایسه کنید. پرسشها باید مشخص و در دورههای مختلف یکسان باشند.
سنجش اثربخشی و ROI بیزینس کوچینگ در ۵ گام
برای سنجش اثربخشی بیزینس کوچینگ نیازی به نرمافزار پیچیده نیست. مهمتر این است که از ابتدا بدانید چه چیزی را، چرا و با کدام داده میسنجید. مسیر بررسی از مسیله کسبوکار به تغییر رفتار، بهبود عملکرد و در نهایت منفعت مالی قابل سنجش میرسد.
گام اول. هدف مالی یا مدیریتی را دقیق تعریف کنید
«بهبود مدیریت فروش» هدفی کلی است. «کاهش فرصتهای فروش ازدسترفته به دلیل پیگیری نشدن مشتریان» روشنتر است. در حالت دوم میتوانید ببینید آیا مسیولیت پیگیری مشخص شده، پیگیریهای بهموقع بیشتر شده و عملکرد فروش تغییر کرده است.
اگر هدف برای محاسبه ROI بیزینس کوچینگ مبهم باشد، ممکن است در پایان درباره احساس پیشرفت صحبت کنید، نه نتیجهای که قرار بود هزینه همکاری را توجیه کند. این زنجیره، وقوع نتیجه را تضمین نمیکند، اما مشخص میکند چه دادهای باید جمع شود.
گام دوم. خط مبنا را پیش از جلسات ثبت کنید
خط مبنا یا Baseline وضعیت پیش از همکاری است. بدون آن نمیدانید تغییر مشاهدهشده از کجا شروع شده است. فرض کنید نرخ تبدیل فروش از ۱۸ به ۲۳ درصد رسیده باشد. این افزایش پنج واحد درصدی هنوز مشخص نمیکند کوچینگ چه نقشی داشته است.
برای بررسی ROI بیزینس کوچینگ، حجم و کیفیت سرنخها، دوره زمانی و تغییرات دیگر را نیز ثبت کنید. چند دوره قابل مقایسه از یک هفته غیرعادی در برابر یک ماه پرترافیک معتبرتر است. تعریف شاخص، مقدار اولیه، منبع داده، مسیول ثبت و تاریخ اندازهگیری را از ابتدا روشن کنید تا زمان تمدید همکاری به برداشتهای متفاوت تکیه نکنید.
گام سوم. تغییر رفتار و اجرای تصمیمها را پیگیری کنید
حضور در جلسه به معنی اجرای آموختهها نیست. اگر قرار بوده اختیار تصمیمهای روزمره واگذار شود، تعداد تصمیمهای واگذارشده، کیفیت اجرا و ارجاعهای غیرضروری به مدیرعامل را ثبت کنید.
یک گزارش هفتگی کوتاه از اقدام توافقشده، مسیول، تاریخ و نتیجه کافی است. اگر اقدام انجام نشده، همان را نیز ثبت کنید. وگرنه ممکن است نبود نتیجه را به ناکارآمدی کوچینگ نسبت دهید، در حالی که تصمیم توافقشده هنوز اجرا نشده است. از طرف دیگر، اجرای کامل اقدام بدون تغییر شاخص هدف، خود دلیلی برای بررسی دوباره ارتباط آن اقدام با نتیجه است.
در محاسبه ROI بیزینس کوچینگ، شواهد اجرای رفتار کمک میکنند مسیر احتمالی اثر را پیدا کنید، اما خودشان ارزش مالی محسوب نمیشوند. بازخورد کارکنان و مدیران میانی نیز مانع تکیه صرف بر برداشت مدیر میشود.
گام چهارم. عملکرد را با وضعیت پایه مقایسه کنید
اگر هدف بهرهوری بوده، خروجی واقعی تیم را بسنجید. اگر هدف کاهش وابستگی به مدیر بوده، عملکرد مجموعه را در نبود حضور مستقیم او بررسی کنید. شاخصی را ارزیابی کنید که با مسیله اولیه ارتباط دارد.
در ارزیابی ROI بیزینس کوچینگ، افزایش فروش همراه با افزایش بودجه تبلیغات را نمیتوان تماما به کوچینگ نسبت داد. اگر بخشی از سود از کمپین تبلیغاتی آمده، نسبت دادن همه آن به جلسات، بازده مالی همکاری را بیش از مقدار قابل دفاع نشان میدهد.
گام پنجم. منافع، هزینهها و نتیجه را گزارش کنید
در پایان دوره سه چیز را جدا کنید. رفتارهایی که تغییر کردهاند، نتایج عملیاتی مشاهدهشده و منافع مالی قابل انتساب در برابر کل هزینهها.
گزارش ROI بیزینس کوچینگ باید نشان دهد کدام نتیجه شاهد معتبر دارد، کدام هنوز قطعی نیست و کدام دستاورد ارزش پولی قابل دفاعی ندارد. شاید همکاری از نظر رفتاری مفید بوده باشد، اما برای تصمیم مالی هنوز داده بیشتری لازم باشد. همین تمایز کمک میکند درباره ادامه یا اصلاح برنامه با معیار مشخص صحبت کنید.
چگونه اثر بیزینس کوچینگ را از عوامل دیگر جدا کنیم؟
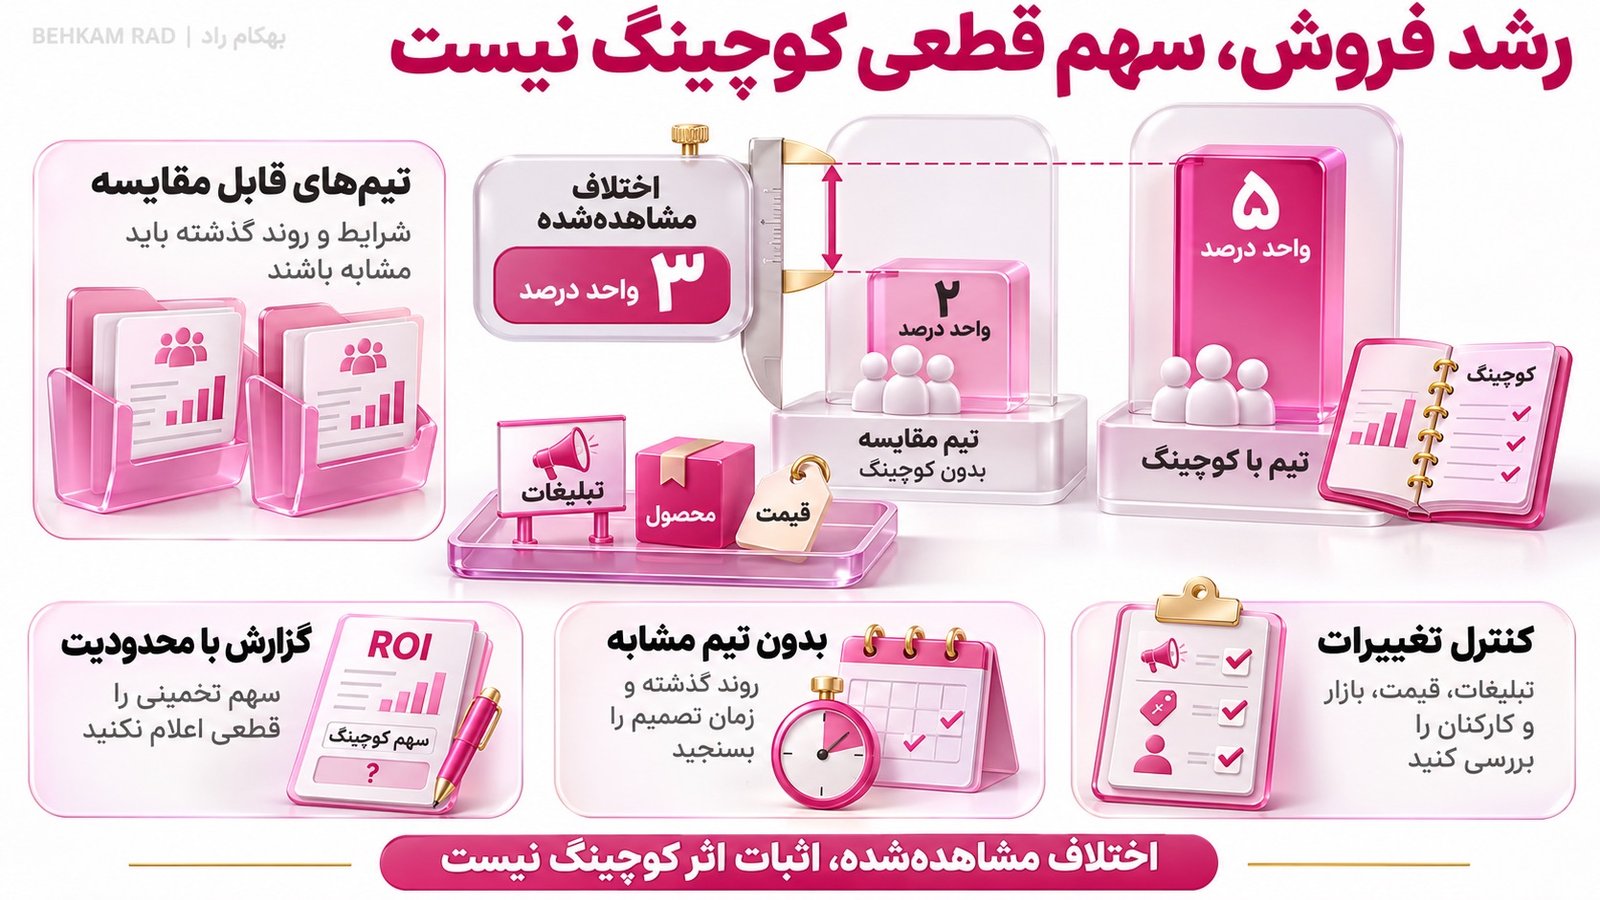
برای محاسبه ROI بیزینس کوچینگ کافی نیست بدانید کسبوکار رشد کرده است. باید مشخص کنید چه مقدار از تغییر، با شواهد قابل دفاع، به کوچینگ مربوط میشود.
فرض کنید فروش پس از شش ماه ۳۰ درصد افزایش یافته است. در همان زمان شاید محصول تازهای عرضه شده، بودجه تبلیغات بالا رفته یا تقاضای بازار بیشتر شده باشد. نسبت دادن تمام رشد به کوچینگ درست نیست.
مقایسه با تیم یا واحد مشابه
اگر چند تیم یا شعبه دارید، میتوانید عملکرد واحدی را که مدیرش کوچینگ دریافت کرده با واحد مشابه بدون کوچینگ بسنجید. نوع مشتری، شرایط بازار، حجم فعالیت، ترکیب کارکنان و عملکرد پیشین باید تا جای ممکن قابل مقایسه باشند.
فرض کنید نرخ تبدیل تیم اول پنج واحد درصد رشد کرده، اما تیم دوم فقط دو واحد درصد رشد داشته است. اختلاف تغییرات، سه واحد درصد خواهد بود. این روش با نام تفاضل در تفاضل یا Difference-in-Differences شناخته میشود.
با این حال، در برآورد ROI بیزینس کوچینگ این سه واحد درصد فقط هنگامی میتواند نشانه اثر مداخله باشد که فرضهای روش، بهویژه مشابه بودن روندهای مورد انتظار در نبود کوچینگ، پذیرفتنی باشند. صرف مقایسه دو تیم رابطه علت و معلولی را ثابت نمیکند.
وقتی گروه مقایسه نداریم چه کنیم؟
بسیاری از کسبوکارهای کوچک فقط یک تیم فروش یا یک مدیرعامل دارند. در این وضعیت میتوانید روند چند دوره قبل، دوره مشابه سال گذشته و تغییرات ثبتشده کسبوکار را بررسی کنید.
اگر هدف کاهش زمان تصمیمگیری است، زمان تصمیمهای مشابه را پیش از همکاری و در طول آن ثبت کنید. وقوع تغییر رفتاری و بهتر شدن شاخص مرتبط میتواند از نقش کوچینگ پشتیبانی کند، اما بدون گروه مقایسه معتبر یا طراحی مناسب، سهم دقیق آن قطعی نیست.
پس اگر امکان تفکیک اثر وجود ندارد، در گزارش ROI بیزینس کوچینگ محدودیت را روشن بنویسید و درصد انتساب قطعی نسازید.
نقش تبلیغات، بازار و کارکنان را چگونه بررسی کنیم؟
در دوره کوچینگ، تغییرات همزمان را کنار شاخص نتیجه ثبت کنید. این جدول مشخص میکند برای جلوگیری از انتساب اشتباه چه چیزی را باید کنترل کنید.
| عامل تاثیرگذار | پرسش کنترلی |
|---|---|
| تبلیغات | آیا بودجه، کیفیت سرنخها یا کانال جذب تغییر کرده است؟ |
| قیمتگذاری | آیا درآمد به دلیل افزایش قیمت بیشتر شده است؟ |
| شرایط بازار | آیا تقاضا یا عملکرد رقبا نیز تغییر مشابهی داشته است؟ |
| کارکنان | آیا مدیر جدید، نیروی تازه یا آموزش دیگری وارد مجموعه شده است؟ |
| محصولات | آیا ترکیب محصولات یا حاشیه سود تغییر کرده است؟ |
| فرایندها | آیا نرمافزار یا روش عملیاتی تازهای اجرا شده است؟ |
اگر داده کافی دارید، اثر عوامل شناختهشده را با مقایسه مناسب جدا کنید. در غیر این صورت، میتوانید از مدیر مالی، مدیر اجرایی و مسیولان مرتبط بخواهید سهم احتمالی عوامل را بهصورت مستقل و همراه با دلیل و سطح اطمینان برآورد کنند.
برای گزارش ROI بیزینس کوچینگ، نظر افراد درباره سهم کوچینگ یک تخمین است، نه نتیجه قطعی. این تفاوت مانع تصمیمگیری نیست، اما اجازه نمیدهد با دقت ظاهری بیش از شواهد، برای برنامه بازده بسازید.
فرمول محاسبه ROI بیزینس کوچینگ با مثال عددی
محاسبه بازگشت سرمایه بیزینس کوچینگ به دو داده نیاز دارد. منافع مالی قابل انتساب و کل هزینههای مرتبط، هر دو در یک بازه زمانی مشخص. افزایش درآمد را جای منفعت واقعی نگذارید و نتایج سایر اقدامات را به حساب کوچینگ ننویسید.
فرمول محاسبه ROI کوچینگ کسب و کار و تفاوت آن با نسبت منفعت به هزینه
برای محاسبه ROI در بیزینس کوچینگ از فرمول زیر استفاده میشود.
ROI = ((B − C) ÷ C) × ۱۰۰
در این فرمول، B منفعت مالی قابل انتساب و C کل هزینه برنامه است. ROI بیزینس کوچینگ اگر صد درصد باشد، یعنی منافع دو برابر هزینه بودهاند و پس از جبران هزینه، منفعت خالصی برابر با هزینه باقی مانده است.
نسبت منفعت به هزینه یا BCR به روش دیگری محاسبه میشود.
BCR = B ÷ C
BCR برابر با ۲، معادل ROI صد درصدی است، نه دویست درصدی. بنابراین وقتی در گزارشی از بازده دوبرابری صحبت میشود، تا زمانی که فرمول مشخص نباشد، نمیتوان آن را ROI دویست درصدی دانست.
چه هزینههایی در محاسبه وارد میشوند؟
برای محاسبه ROI بیزینس کوچینگ، فقط مبلغ قرارداد کوچ را هزینه ندانید. حقالزحمه، زمان کاری مدیر و کارکنان حاضر در جلسات، ارزیابی، ابزارهای ضروری و فعالیتهای پشتیبانی مرتبط را نیز بررسی کنید.
برای زمان مدیر باید ارزش اقتصادی قابل دفاعی در نظر گرفت و مراقب بود هزینهای را دوبار حساب نکنید. اگر اجرای اقدام حاصل از کوچینگ به هزینه دیگری نیاز داشته، آن هزینه هم باید در ارزیابی لحاظ شود. برای مثال، نباید سود یک کمپین تبلیغاتی جدید را وارد منفعت کنید اما هزینه همان کمپین را کنار بگذارید.
مثال عددی محاسبه ROI بیزینس کوچینگ
یک شرکت خدماتی فرضی برای بهبود مدیریت فروش با کوچ همکاری میکند. هدف افزایش نرخ تبدیل سرنخ واجد شرایط است. مدیر تیم اول کوچینگ دریافت میکند و تیم دوم با شرایط تقریبی مشابه برای مقایسه استفاده میشود. تمام اعداد این مثال فرضیاند و نتیجه واقعی یا بازده تضمینشده نیستند.
| معیار | پیش از کوچینگ | پس از کوچینگ |
|---|---|---|
| نرخ تبدیل تیم اول | ۲۰٪ | ۲۵٪ |
| نرخ تبدیل تیم مقایسه | ۲۰٪ | ۲۲٪ |
| سرنخ واجد شرایط هر تیم در هر دوره | ۱۰۰۰ | ۱۰۰۰ |
فرض میکنیم کیفیت سرنخها، حاشیه مشارکت هر فروش و شرایط لازم برای مقایسه به اندازه کافی مشابه بودهاند.
محاسبه تغییر خالص نرخ تبدیل
رشد تیم اول پنج واحد درصد و رشد تیم مقایسه دو واحد درصد است.
(۲۵ − ۲۰) − (۲۲ − ۲۰) = ۳ واحد درصد
با ۱۰۰۰ سرنخ واجد شرایط، اختلاف برآوردی برابر با ۳۰ فروش اضافی است.
تبدیل تغییر عملکرد به منفعت مالی
اگر حاشیه مشارکت هر فروش اضافی، پس از کسر هزینههای متغیر مرتبط، ۳ میلیون تومان باشد، منفعت برآوردی چنین محاسبه میشود.
۳۰ × ۳ میلیون تومان = ۹۰ میلیون تومان
هزینههای فرضی برنامه
| نوع هزینه | مبلغ |
|---|---|
| حقالزحمه کوچ | ۳۰ میلیون تومان |
| هزینه زمان کاری مدیر | ۱۰ میلیون تومان |
| ارزیابی و پشتیبانی | ۵ میلیون تومان |
| مجموع هزینهها | ۴۵ میلیون تومان |
محاسبه نهایی
ROI = ((۹۰ − ۴۵) ÷ ۴۵) × ۱۰۰
ROI برآوردی = ۱۰۰٪
نسبت منفعت به هزینه برابر ۲ و منفعت خالص ۴۵ میلیون تومان است. با این حال، ROI بیزینس کوچینگ در این مثال به فرضهای مقایسه وابسته است. باید بررسی شود دو تیم در نبود کوچینگ روند مشابهی داشتند، تغییر دیگری فقط بر یکی اثر نگذاشته و اختلاف نرخ تبدیل با داده کافی سنجیده شده است.
اگر انتساب منفعت به کوچینگ نامطمین باشد چه کنیم؟
تحلیل حساسیت کمک میکند ببینید تصمیم اقتصادی به فرضهای شما چقدر وابسته است. در مثال قبل منفعت برآوردی ۹۰ میلیون تومان و هزینه ۴۵ میلیون تومان بود.
اگر در یک سناریوی محافظهکارانه فقط نیمی از منفعت ۹۰ میلیون تومانی را قابل اتکا بدانیم، منفعت به ۴۵ میلیون تومان میرسد و ROI بیزینس کوچینگ صفر میشود. با سهم کمتر، بازده محاسبهشده منفی خواهد بود.
این نصف کردن، روش استاندارد انتساب یا اندازهگیری تازه نیست. فقط یک فرض برای آزمودن حساسیت تصمیم است. بهتر است ROI بیزینس کوچینگ را در سناریوهای مستند خوشبینانه، میانه و محافظهکارانه بررسی کنید، بدون اینکه اثر یک عامل را دوبار کسر کنید.
نتایج غیرمالی بیزینس کوچینگ را چگونه بسنجیم؟
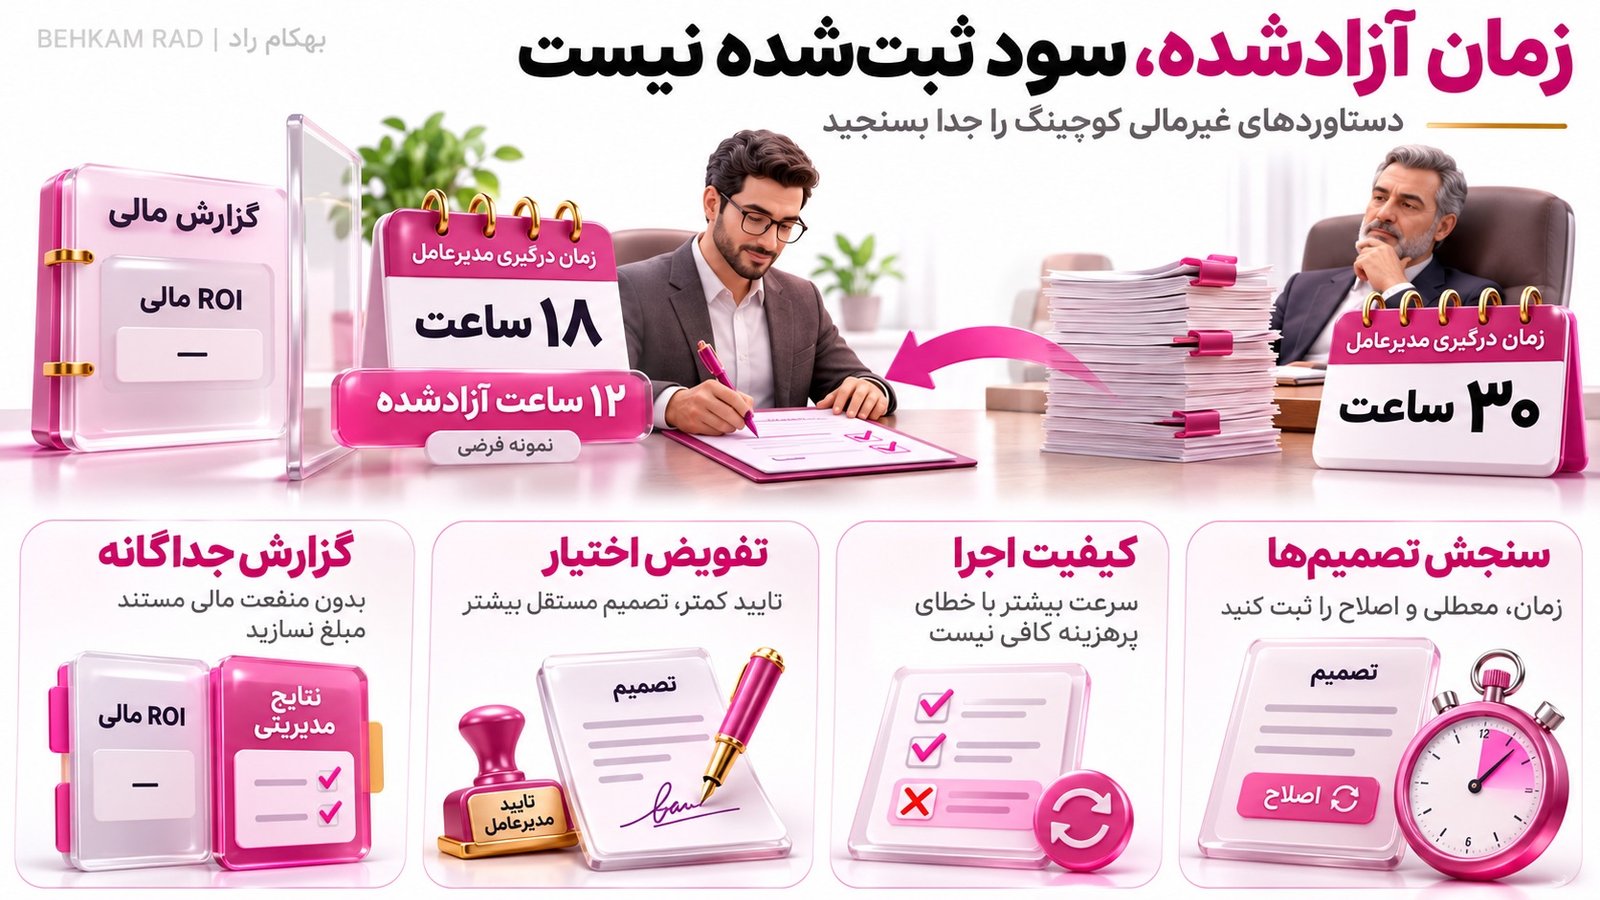
همه دستاوردهای ارزشمند را نمیتوان به پول تبدیل کرد. بهبود رهبری، ارتباط تیمی، اعتماد کارکنان و کیفیت تصمیمگیری ممکن است مهم باشند، حتی اگر ارزش مالی آنها در دوره بررسی مشخص نباشد.
در ارزیابی ROI بیزینس کوچینگ، این نتایج را جدا از منافع مالی گزارش کنید. وقتی شواهد کافی برای تبدیل یک دستاورد به پول ندارید، مبلغ فرضی نسازید. این جداسازی، از ارزش نتیجه مدیریتی کم نمیکند.
کیفیت رهبری و تصمیمگیری چگونه سنجیده میشود؟
به جای پرسیدن اینکه مدیر چقدر احساس پیشرفت دارد، رفتارهای مشاهدهپذیر را ثبت کنید. معیارهای موجود میتوانند شامل زمان تصمیمهای مشابه، تعداد تصمیمهای معطل، سهم تصمیمهای اجراشده در موعد مقرر، تعداد اصلاح تصمیمها و کیفیت توضیح دلیل تصمیم باشند.
اگر تصمیمها سریعتر گرفته شوند اما خطاهای پرهزینه بیشتر شوند، نتیجه لزوما مثبت نیست. بنابراین سرعت را کنار کیفیت اجرا ببینید و نظر مدیر را با بازخورد کارکنان مقایسه کنید. این شاخصها اثربخشی را نشان میدهند، اما تا زمانی که منفعت مالی مستندی نداشته باشند، خودشان عددی برای ROI بیزینس کوچینگ نیستند.
کاهش وابستگی مجموعه به مدیرعامل را چگونه اندازه بگیریم؟
برای سنجش این هدف، تعداد تاییدهای روزمره مدیرعامل، تصمیمهای مستقل مدیران میانی و کیفیت عملکرد مجموعه در نبود حضور مستقیم مدیر را مقایسه کنید.
فرض کنید زمان درگیری مدیرعامل با امور اجرایی از ۳۰ ساعت به ۱۸ ساعت در هفته رسیده باشد. این ۱۲ ساعت زمان آزادشده میتواند نشانه تفویض اختیار بهتر باشد، به شرطی که کیفیت کار، رضایت مشتری و عملکرد تیم افت نکرده باشد.
برای مدیری که هدفش استقلال بیشتر تیم است، این نتیجه مهم است، حتی اگر هنوز نتواند برای ROI بیزینس کوچینگ مبلغی ثبت کند. ساعت آزادشده خودکار معادل صرفهجویی پولی نیست. اگر آن زمان بعدا منفعت اقتصادی قابلاندازهگیری ایجاد کرده باشد، همان منفعت را بررسی کنید. ارزش فرضی ساعت و سود حاصل از استفاده از همان ساعت را نیز بدون بررسی همپوشانی دوبار جمع نزنید.
چه زمانی نتیجه و ROI بیزینس کوچینگ مشخص میشود؟
زمان مشاهده اثر به هدف، شرایط کسبوکار، تعداد جلسات و میزان اجرای اقدامات بستگی دارد. زمان ثابتی برای همه برنامهها نمیتوان تضمین کرد. تغییر رفتار ممکن است زودتر از نتیجه مالی دیده شود.
برای پایش ROI بیزینس کوچینگ از ابتدا درباره زمان بررسی هر شاخص توافق کنید. بازههای زیر پیشنهاد اجراییاند و میانگین اثباتشده اثرگذاری کوچینگ نیستند.
| بازه پیشنهادی پایش | نتیجه مورد بررسی |
|---|---|
| پیش از آغاز | ثبت هدف، خط مبنا و منبع داده |
| هفتههای ۲ تا ۶ | تغییر رفتار، اجرای اقدام و کیفیت پیگیری |
| ماههای ۲ تا ۳ | تغییر شاخص عملیاتی و عملکرد تیم |
| ماههای ۳ تا ۶ | بررسی نتیجه مالی در صورت وجود داده کافی |
| پس از پایان همکاری | پایداری تغییرات و نتیجههای دیرهنگام |
اگر هدف کاهش ترک خدمت کارکنان یا پرورش مدیران آینده باشد، ممکن است دوره بیشتری لازم باشد. اما اجرای رفتاری روزمره را میتوان زودتر سنجید.
نبود بازده مالی در هفتههای نخست بهتنهایی شکست نیست. از طرف دیگر، اگر موعد اجرای رفتار توافقشده گذشته و هنوز تغییری دیده نمیشود، باید شیوه همکاری و اجرای اقدامها را بررسی کنید. ارزیابی ROI بیزینس کوچینگ را به روز پایان قرارداد محدود نکنید و پایداری نتایج را نیز دنبال کنید.
چه زمانی ادامه همکاری با کوچ توجیه اقتصادی دارد؟
برای تصمیم درباره تمدید قرارداد، تنها مثبت یا منفی بودن ROI بیزینس کوچینگ کافی نیست. اعتبار دادهها، پیشرفت نسبت به هدف، هزینه فرصت سرمایه و احتمال مشاهده نتایج آینده نیز مهماند.
در دو همکاری مختلف ممکن است هنوز امکان محاسبه ROI بیزینس کوچینگ وجود نداشته باشد. در یکی رفتار مدیر تغییر کرده و شاخص عملیاتی بهتر شده، اما داده مالی هنوز کافی نیست. در دیگری جلسات رضایتبخش بوده، ولی رفتار و عملکرد هیچ تغییری نکردهاند. تصمیم درباره این دو وضعیت نباید یکسان باشد.
| وضعیت مشاهدهشده | تصمیم پیشنهادی |
|---|---|
| ROI بیزینس کوچینگ مثبت با شواهد رفتاری و عملیاتی معتبر | بررسی ادامه همکاری و تعیین هدف دوره بعد |
| تغییر رفتار مثبت و نتیجه مالی هنوز نامشخص | ادامه مشروط تا موعد ارزیابی توافقشده |
| جلسات رضایتبخش و رفتار و عملکرد بدون تغییر | بازنگری هدف، روش همکاری و اجرای اقدامها |
| ROI منفی با داده کافی پس از دوره مناسب | بررسی توقف یا تغییر برنامه در برابر گزینههای دیگر |
| داده ناقص یا انتساب نامشخص | اصلاح روش سنجش پیش از تصمیم قطعی |
مثبت بودن ROI بیزینس کوچینگ نیز همیشه به معنی بهترین انتخاب اقتصادی نیست. شاید سرمایهگذاری دیگری با ریسک مشابه بازده بیشتری داشته باشد. از طرف دیگر، ROI منفی در یک دوره کوتاه، تمام منافع دیرهنگام را رد نمیکند. اما ادامه همکاری باید هدف، سقف هزینه و تاریخ بازبینی مشخص داشته باشد.
نشانههای هشداردهنده در ارزیابی کوچینگ
اگر چند مورد از نشانههای زیر همزمان وجود دارد، پیش از تمدید قرارداد روش ارزیابی را بازبینی کنید.
- جلسات زیادی برگزار شده، اما هدف قابلاندازهگیری ثبت نشده است.
- مدیر از جلسات راضی است، اما رفتار مورد انتظار در محل کار تغییر نکرده است.
- گزارش کوچ فقط به انگیزه، خودشناسی و احساس پیشرفت اشاره میکند.
- رشد فروش بدون بررسی تبلیغات و بازار به کوچینگ نسبت داده میشود.
- زمان مدیر یا هزینههای مرتبط از محاسبه حذف شدهاند.
- شاخصها در طول همکاری تغییر میکنند و تنها نتایج مطلوب گزارش میشوند.
- کسی مسیول اجرای اقدامها و ثبت داده نیست.
وجود یک نشانه، بیفایده بودن کوچینگ را ثابت نمیکند. اما وقتی چند مورد دیده میشوند، باید روشن کنید ادامه پرداخت هزینه بر کدام نتیجه قابل مشاهده تکیه دارد. رضایت از جلسات به تنهایی جای ROI بیزینس کوچینگ را نمیگیرد.
گزارش ماهانه اثربخشی و ROI بیزینس کوچینگ چگونه باشد؟
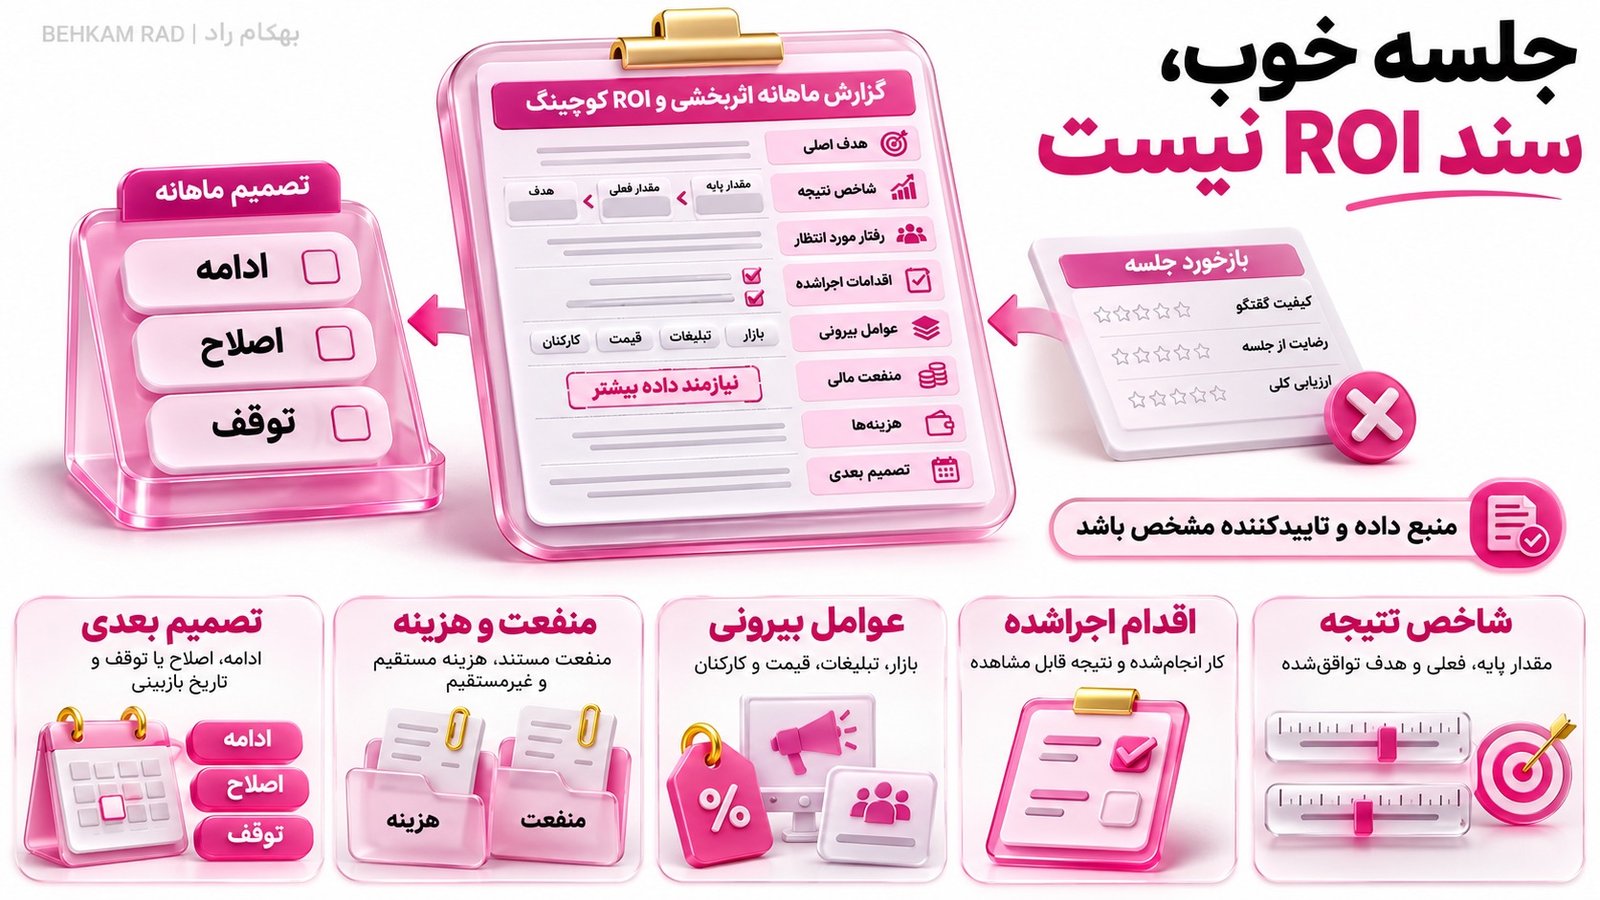
برای ارزیابی نتایج کوچینگ قبل و بعد از جلسات، یک گزارش یکصفحهای میتواند تصمیم ماهانه را سادهتر کند. کافی است وضعیت اولیه، تغییر مشاهدهشده، هزینهها و محدودیت انتساب را کنار هم بگذارید.
| بخش گزارش | اطلاعات لازم |
|---|---|
| هدف اصلی | مسیلهای که قرار بوده بهبود پیدا کند |
| شاخص نتیجه | مقدار پایه، مقدار فعلی و هدف توافقشده |
| رفتار مورد انتظار | رفتار مشخصی که باید در مدیر یا تیم تغییر کند |
| اقدامات اجراشده | کارهای انجامشده و نتیجه قابل مشاهده |
| عوامل بیرونی | تغییرات بازار، تبلیغات، قیمت و کارکنان |
| منفعت مالی | مبلغ مستند و قابل انتساب، در صورت امکان |
| هزینهها | مجموع هزینه مستقیم و غیرمستقیم |
| تصمیم بعدی | ادامه، اصلاح یا توقف و تاریخ بازبینی |
برای هر شاخص منبع داده و مسیول تایید را مشخص کنید. اگر اطلاعات کافی ندارید، وضعیت را «نیازمند داده بیشتر» ثبت کنید و عدد تقریبی را قطعی نشان ندهید.
در جلسه ماهانه، همین گزارش ROI بیزینس کوچینگ مبنای گفتوگو با کوچ باشد. به جای اینکه فقط کیفیت جلسات را مرور کنید، خواهید دید چه اقدامی اجرا شده، کدام هدف جلو رفته و در دوره بعد چه چیزی باید تغییر کند.
پرسشهای رایج درباره ROI بیزینس کوچینگ
پرسشهای زیر به موقعیتهایی مربوطاند که هنگام ارزیابی یا تمدید همکاری مطرح میشوند.
اگر پیش از شروع کوچینگ شاخصی ثبت نکرده باشیم، چه کنیم؟
از گزارشهای مالی، CRM، صورتجلسات، تقویم کاری و دادههای تاریخی برای بازسازی وضعیت پیش از همکاری استفاده کنید. اگر داده قابل اعتماد وجود ندارد، از امروز خط مبنای تازه بسازید و تغییرات آینده را ثبت کنید. در این حالت نباید ادعا کنید ROI بیزینس کوچینگ در دوره گذشته با دقت اندازه گرفته شده است.
آیا افزایش سود شرکت به معنی موفقیت کوچینگ است؟
افزایش سود مثبت است، اما عامل آن را ثابت نمیکند. بررسی کنید کدام رفتار یا تصمیم مدیریتی تغییر کرده و تبلیغات، قیمت و بازار چه نقشی داشتهاند. اگر بیشتر رشد از عوامل دیگر آمده، وارد کردن همه آن در محاسبه ROI بیزینس کوچینگ درست نیست.
آیا کسبوکار کوچک هم میتواند ROI بیزینس کوچینگ را محاسبه کند؟
بله، اگر داده مالی معتبر و روش قابل دفاعی برای انتساب بخشی از نتایج وجود داشته باشد. گزارش فروش، هزینهها، داده عملیاتی و دفتر تصمیمها میتوانند کافی باشند. تعداد کم معاملات یا نوسان شدید بازار ممکن است برآورد ROI بیزینس کوچینگ را ناپایدار کند. در این شرایط دورههای بیشتری را بررسی کنید و نتیجه را محتاطانه بخوانید.
اگر ROI بیزینس کوچینگ منفی باشد اما مدیریت بهتر شده باشد، همکاری را قطع کنیم؟
نه همیشه. ببینید دوره مناسب برای مشاهده نتیجه مالی گذشته و تغییر رفتار با شاهد قابل مشاهده همراه بوده است یا خیر. میتوانید با هدف، سقف هزینه و موعد ارزیابی تازه ادامه محدود همکاری را بررسی کنید. اما بهبود مهارت نباید بهانه تمدید نامحدود برنامهای شود که به هدف اقتصادی خود نرسیده است.
آیا میتوان ارزش تصمیم مدیریتی بهتر را به پول تبدیل کرد؟
فقط وقتی پیامد اقتصادی آن قابل دفاع باشد. اگر تصمیمی مستند از هزینهای جلوگیری کرده است، باید بررسی کنید آیا آن هزینه واقعا رخ میداد و سایر عوامل چه نقشی داشتهاند. صرف احساس بهتر درباره تصمیم، منفعت مالی قابل ثبت در ROI بیزینس کوچینگ نیست.
اگر مشاور فروش یا مدیر جدید همزمان وارد شرکت شود چه میشود؟
زمان اجرا، اقدامهای هر فرد و شاخصهای مربوط را جدا ثبت کنید. اگر سهم مداخلهها با داده قابل دفاع جدا نمیشود، نتیجه را به عنوان بهبود مشترک گزارش کنید. تعیین درصد ساختگی برای ROI بیزینس کوچینگ فقط تصمیم تمدید را گمراه میکند.
آیا ادعاهای بازگشت سرمایه چندبرابری قابل اعتمادند؟
بدون دیدن روش محاسبه، خیر. بعضی مطالعات موردی و نظرسنجیها بازده بالا گزارش میکنند، اما نتیجه آنها برای همه کسبوکارها قابل تعمیم نیست. بررسی کنید چه کسانی بررسی شدهاند، منافع چگونه به پول تبدیل شده و سهم عوامل دیگر چگونه جدا شده است. در گزارش ROI بیزینس کوچینگ نیز مطمین شوید رقم اعلامشده بازده خالص است یا نسبت منفعت به هزینه. پژوهشهای کنترلشده از برخی نتایج رفتاری کوچینگ پشتیبانی میکنند، اما نرخ مالی یکسانی برای همه برنامهها نشان نمیدهند.
جمعبندی
ارزیابی ROI بیزینس کوچینگ را از تعداد جلسات یا میزان رضایت شروع نکنید. به مسیلهای برگردید که شما را به همکاری رساند. قرار بوده فروش سودآورتر شود، تیم مستقلتر کار کند یا تصمیمهای مدیریتی بهتر اجرا شوند؟
برای همان هدف شاخص مشخص انتخاب کنید، تغییرات رفتاری و عملیاتی را ثبت کنید و منافع مالی قابل انتساب را پس از بررسی عوامل بیرونی با تمام هزینهها بسنجید. اگر ROI بیزینس کوچینگ هنوز روشن نیست، درصد بازده نسازید. محدودیت داده را ثبت کنید و موعد بازبینی تعیین کنید.
ROI بیزینس کوچینگ زمانی برای تصمیمگیری ارزش دارد که بدانید چه چیزی تغییر کرده، چه منفعتی ایجاد شده و تا چه اندازه میتوان آن را به کوچینگ نسبت داد. با چنین شواهدی، تصمیم درباره ادامه، اصلاح یا توقف همکاری روشنتر میشود.
